Kamis, 20 Maret 2014

review analisis laporan keuangan


Judul               :Analisis kinerja keuangan pada Koperasi Pegawai Republik Indonesia (KPRI) “Karya Sejahtera” Kabupaten Blorai
Penulis             : Suprantiningrum
Jurnal               : Media Ekonomi  dan  Manajemen
Volume           : 55
Tahun              : 2008
Nomor             : 1

Latar Belakang

Suatu perusahaan baik itu perusahaan dagang, perusahaan jasa maupun perusahaan industri selalu membuat atau menyusun laporan keuangan yang pada dasarnya sangat dibutuhkan pihak dalam perusahaan itu sendiri maupun pihak luar perusahaan. Seperti para kreditur, para investor, bankers, pemerintah dan lain sebagainya. Dengan demikian laporan keuangan merupakan suatu informasi penting bagi pihak-pihak yang berkaitan dengan perusahaan tersebut. Dengan adanya laporan keuangan, pihak-pihak yang berkaitan dengan perusahaan akan dapat mengetahui keadaan perusahaan. Keadaan-keadaan tersebut adalah mengenai sejauh mana keberhasilan  dan perkembangan perusahaan, apakah ada peningkatan atau sebaliknya terjadi penurunan dari suatu periode ke periode berikutnya. Laporan keuangan tersebut memperlihatkan aktivitas perusahaan dalam suatu periode tertentu yang dinyatakan dalam bentuk uang.

Untuk memperoleh gambaran mengenai perkembangan keuangan perusahaan, perlu diadakan suatu analisa terhadap data keuangan suatu perusahaan yang dikonfirmasikan didalam laporan keuangan yang meliputi : Neraca, Perhitungan Laba Rugi dan Ikhtisar perubahan kekayaan bersih. Namun demikian laporan keuangan hanya menyajikan data yang bersifat umum yang merupakan suatu daftar atau laporan saja. Dengan demikian perlu dilakukan

analisa lebih jauh agar laporan keuangan tersebut relevan, jelas, netral, tapat waktu, komplit/ lengkap serta dapat dipercaya sehngga dapat digunakan sebagai informasi dalam pengambilan keputusan. Untuk itu dilaksanakan suatu standar perbandingan yang disebut dengan “Analisa Laporan Keuangan.” Adapun analisa dan interpretasi terhadap laporan keuangan yang dilakukan antara lain dengan menggunakan analisa rasio yang bertujuan untuk menentukan dan mengatur tingkat likuiditas, profitabilitas, leverage, dan aktivitas usaha dari perusahaan. Dengan membuat perhitungan-perhitungan ini diharapkan akan mengetahui kelemahan dan kelebihan perusahaan tersebut yang dapat digunakan sebagai dasar penyusunan rencana pada masa yang akan datang. Seperti umumnya suatu badan usaha Koperasi Pegawai Republik Indonesia (KPRI) “Karya Sejahtera” Kabupaten Blorai juga menyusun laporan keuangan guna memberikan gambaran/ informasi yang menyeluruh mengenai keadaan harta, hutang, modal/ pendapatan hasil dan biaya-biaya yang dikeluarkan perusahaan agar dapat berguna bagi perusahaan itu.

Atas dasar manfaat inilah penulis merasa tertarik untuk memilih judul “Analisa Laporan Keuangan Pada Koperasi Pegawai Republik Indonesia (KPRI) “Karya Sejahtera” Kabupaten Blorai sebagai judul tugas akhir ini dan pada tugas akhir ini penulis membatasi ruang lingkup pembahasan mengenai laporan keuangan yang dipegunakan, yaitu : pada Neraca dan Analisa pada Laporan Laba Rugi dan pada tugas akhir ini penulis.

Tujuan
Tujuan penelitian ini adalah untuk mengetahui kinerja keuangan Koperasi Pegawai Republik Indonesia karya sejahtera Kabupaten Blorai. Untuk mengetahui tingkat kesehatan kinerja keuangan KPRI “Mapan Sejahtera” Kabupaten Blorai, yang dilihat dari analisis rasio keuangan yang meliputi likuiditas, solvabilitas, dan rentabilitas, serta analisis omset dan modal sendiri pada periode tahun 2008. Penelitian ini merupakan penelitian deskriptif evaluatif dengan pendekatan studi kasus yang dilakukan pada KPRI “Mapan Sejahtera” Kabupaten Blorai
  
Rumusan Masalah

1. Untuk dapat memperoleh gambaran secara jelas sifat dan perkembangan perubahan yang dialami perusahaan dari waktu kewaktu, maka dianjurkan agar perusahaan menyusun laporan keuangan komperatif setidaknya untuk dua atau tiga tahun terakhir. Adapun laporan keuangan biasanya menyajikan informasi yang bersifat historis dan umum, dengan tujuan utama penyajiannya adalah kepada berbagai pihak tersebut benar-benar merupakan suatu informasi. Umumnya informasi yang disajikan berhubungan dengan kegiatan usaha pokok perusahaan (Rugi/ Laba) yang relatif sama.
 2. Adapun permasalahan yang dibahas penulis dalam tugas akhir ini adalah Apakah laporan keuangan yang disajikan sudah tepat sehingga benar-benar menjadi suatu informasi yang handal dan apakah informasi tersebut telah berfungsi dengan baik dalam pengambilan keputusan.

                        
Metode Penelitian

Dalam penelitian ini akan dilakukan analisis terhadap laporan keuangan Koperasi Pegawai Republik Indonesia (KPRI) “Karya Sejahtera” Kabupaten Blora untuk mengetahui keadaan dan perkembangan koperasi selama lima tahun terakhir, yaitu dari tahun 2001 sampai dengan tahun 2005.
Untuk menganalisis kinerja dengan ratio keuangan maka diambil laporan keuangan yang merupakan gambaran atau laporan peristiwa-peristiwa keuangan yang terjadi dalam KPRI “Karya Sejahtera” Kabupaten Blorai selama periode tahun 2001 sampai dengan tahun 2005.

Hasil Penelitian dan Pembahasan

1.      Laporan Keuangan Koperasi Pegawai Republik Indonesia (KPRI) “Karya Sejahtera” Kabupaten Blora
Dari laporan keuangan terlihat adanya kenaikan maupun penurunan perposnya dari tahun ke tahun, tetapi hal ini belum menjamin bahwa kondisi keuangan dan kinerja KPRI “Karya Sejahter” Kabupaten Blora benar-benar sehat atau kurang sehat, hal ini perlu dianalisis lebih lanjut dengan menggunakan analisis ratio keuangan.
Analisis laporan keuangan KPRI “Karya Sejahter” Kabupaten Blora yang tediri dari ratio likuiditas, ratio solvabilitas, dan ratio rentabilitas akan dibahas sebagai berikut.
Adapun standar patokan yang digunakan untuk menilai kinerja adalah rata-rata setiap ratio selama 5 tahun, mulai tahun 2001-2005 setelah dikalikan dengan index (tahun dasar 2001=100). Dengan angka index ini dimaksudkan untuk membandingkan nilai yang dulu dengan nilai sekarang.
TABEL : 1
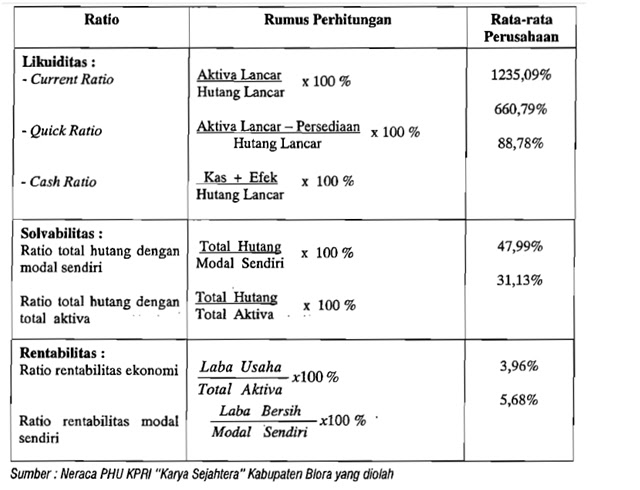
Standart ( Ratio Historis Rata-rata ) Rasio Keuangan
KPRI “Karya Sejahter” Kabupaten Blora
Description: https://blogger.googleusercontent.com/img/b/R29vZ2xl/AVvXsEh5EeWuBdeMlkk0zbL-C7yN1vkt5_nFSjuYVrmMkt8COMdseCLFvM3syturtc65pXT9ys-E-1TlAi-B_hSn_ujzrEZrtHZHJUKFNVc9xXjbHAL45J95ju-TTIYdDmwn39cA-xIWmz3kn3Y/s320/1.bmp
 
1.1.Ratio Likuiditas KPRI “Karya Sejahter” Kabupaten Blora
Untuk mengetahui sehat tidaknya likuiditas koperasi digunakan pedoman pada kemampuan koperasi untuk melunasi hutang-hutangnya yang segera jatuh tempo (hutang jangka pendek). Likuiditas koperasi dapat diukur dengan menggunakan beberapa ratio likuiditas sebagi berikut :
a.      Current Ratio
Current ratio merupakan ukuran yang paling umum digunakan untuk mengetahui kesanggupan kewajiban jangka pendek.
Current ratio KPRI “Karya Sejahtera” Kabupaten Blora selama lima tahun terakhir (2001-2005) terlihat dalam tabel berikut ini :
TABEL : 2
Current ratio KPRI “Karya Sejahter” Kabupaten Blora
Dari Tahun 2001 – 2005
Description: https://blogger.googleusercontent.com/img/b/R29vZ2xl/AVvXsEiFYkGLLzVtppj7MMQ1oXJMpcRDOFco0jGS7EslKQrFqunPwnqdd-fxpeCI47Qb10fTeSRQTjjp08nChATQgQkbL9MWsd7ZpW6OSKlzo4gGyA-4i57CVbXzvaKegCO_y38CFVlAUdhkaNA/s320/2.bmp
Description: https://blogger.googleusercontent.com/img/b/R29vZ2xl/AVvXsEhl34hCmnvguM9tSDnWDFswkm-riZWv-BdU1RkU7a2IH0u_PplbTnBP2W1eAjCIFfQmRLsV1_lArAfrtMTE8A41cAvpYFlDVqhHIfbs7zCtYzciyDQJH9xJNKziFs-n-srNYs61_zyV_s0/s320/3.bmp

a.      Quick Ratio
Quick ratio adalah perbandingan antara aktiva lancar setelah dikurangi peersediaan barang dagangan dan sisanya dibagi dengan hutang lancar. Mengukur kemampuan perusahaan untuk melunasi kewajiban jangka pendek tanpa dikatikan dengan penjualan persediaan adalah penting (Weston dan Brigham, 1993, hal 296). Quick ratio KPRI “Karya Sejahtera” Kabupaten Blora selama lima tahun dapat dilihat pada tabel berikut ini :
TABEL : 3
Quick Ratio KPRI “Karya Sejahtera” Kabupaten Blora
Dari Tahun 2001 - 2005
Description: https://blogger.googleusercontent.com/img/b/R29vZ2xl/AVvXsEjXeDgRHRUUOIwshQxbQiMIkDc8Bhd2uiVYBu0baHsZF94tfayquhk2DHZApgcdxdyDJNWdJcvceRqNp1LlI4rVvrAfrlD2UfoZw0IXSheEG8zJ_QCTeH7AEORfHrjbsVhaVaehwWjTFHA/s320/4.bmp
Description: https://blogger.googleusercontent.com/img/b/R29vZ2xl/AVvXsEhOTGKGRKbUsd75IikQ53dKAvb_uVjg9Fp7nliP0aqgR7nJChzw8vcgQKv8w_tGtUM2BVKMNh8LW5bXcGLKQMVWUON3mGx8vtOQPwNsZoWLa0nX5g4NT3hFV-SNJ_U3CfVa8p_EXRf_s1Q/s320/5.bmp

a.      Cash Ratio
Cash ratio adalah kemampuan perusahaan untuk membayar hutang yang harus segera dibayar atau dipengaruhi dengan kas yang tersedia dalam perusahaan serta efek yang segera dapat diuangkan.
Adapun hasil cash ratio yang diperoleh KPRI “Karya Sejahtera” Kabupaten Blora dapat dilihat pada tabel berikut ini :
TABEL : 4
Cash Ratio KPRI “Karya Sejahtera” Kabupaten Blora
Dari Tahun 2001 – 2005
Description: https://blogger.googleusercontent.com/img/b/R29vZ2xl/AVvXsEhTKZTdokDXsmsNEuEUAGDBUfgVPMB-35czCNOFrnQyx3yDanbQ1Aq1IjRcAh-LfKP0JW8ihRiUPjAGve061FjYTFXNu6x_eIhiLLh5jKlus9WjMUI_GRfwQ0Fl3taLzoeDPWJCa9WsfVc/s320/6.bmp
Description: https://blogger.googleusercontent.com/img/b/R29vZ2xl/AVvXsEhLXMkuHeO60C8aYnURS3hHUv7gsm5AzFkPqM3sKoA4NxnfvGH9nHBKy9P9xgTietdBHnkQg12IaME_dhi7QrOKBPu0GONf5PVk2H0uH-na2dWvBiEeknf9FU6XjY-OvN2fTqECeMXjO4s/s320/7.bmp

1.1. Ratio Solvabilitas KPRI “Karya Sejahter” Kabupaten Blora
Solvabilitas adalah kemampuan perusahaan untuk membayar semua hutang-hutangnya, baik hutang jangka pendek maupun hutang jangka panjang. Perusahaan dikatakn solvabel apabila perusahaan tersebut mempunyai aktiva atu kekayaan yang cukup untuk membayar hutang-hutangnya.
Solvabilitas perusahaan dapat diukur dengan menggunakan beberapa ratio solvabilitas antara lain :
a.      Ratio Total Hutang dengan Modal Sendiri
Ratio ini merupakan perbandingan antara total hutang dengan modal sendiri. Manfaat ratio ini adalah untuk mengetahui jumlah setiap rupiah modal sendiri yang dijaminkan untuk membayar hutang.
TABEL : 5
Ratio Total Hutang dengan Modal Sendiri KPRI “Karya Sejahtera”
Kabupaten Blora Dari Tahun 2001 – 2005
Description: https://blogger.googleusercontent.com/img/b/R29vZ2xl/AVvXsEiVABaWizMG4H1ki0hS_KsfUh-UNovvvCcFi5UwY3xVwUQon6vh2jFbBBzvJOplR2FKMnAyBkPp_BmOqL5yZ2sK-Oo56rgxhvLtQzlMIHI9-n2vkHpeNeg1c4LDbjfW6cy3UBWzUcbIbtE/s320/8.bmp
Description: https://blogger.googleusercontent.com/img/b/R29vZ2xl/AVvXsEhbOu4Ce9twfD79wEt6Glpk3raChx3YKrSOAzbVqOAP9H8lVA-qdxktw7IuniV1L_5kmXoQ68RfVssuYLl-VLw2Efxk6D9kS6AnhKZqWwLkp2ygqWTrrtccZUs0EhF7sFisSgxc5mwXHcU/s320/9.bmp

a.      Ratio Total Hutang dengan Total Aktiva
Ratio ini merupakan perbandingan antara total hutang dengan total aktiva. Manfaat ratio ini adalah untuk menghitung prosentase total dana yang disediakan oleh para kreditor/dana pinjaman.
TABEL : 6
Ratio Total Hutang dengan Total Akhir KPRI “Karya Sejahtera”
Kabupaten Blora Dari Tahun 2001 – 2005
Description: https://blogger.googleusercontent.com/img/b/R29vZ2xl/AVvXsEhFS5nSub92V8o_dxerXbPpw7tbM9GQLxmc91CpvootaoAtJC9jY2C7jkJYFIwYiQw4DxY5vpuIbLjH1fASRkfuEs3k8e6aRAudD3UUncrmED6BpM4kQ4rQqQqiAJiKY3Rf48nA0SB8j9g/s320/10.bmp
Description: https://blogger.googleusercontent.com/img/b/R29vZ2xl/AVvXsEjdvJF4rWZVHmXDZ22AaFD3Bzz_InC6oeC9c-3q0MFHj24QbFAb59Vk7guBII6zA76V-FuKA95Rqh3Sh_T7nKF0ht4aJD6TsDEi4_8lwLk84prUhgPJhnzweKgTK8pYu3ggDFfzVwGgaZU/s320/11.bmp
Penutup
1.      Simpulan
a.       Berdasarkan analisis ratio likuiditas dapat disimpulkan bahwa :
Kinerja keuangan koperasi jika dilihat dari current ratio dapat diketahui bahwa likuiditas koperasi untuk memenuhi kewajiban finansial yang harus segera dibayar telah mengalami kenaikan dan penurunan. Sedangkan rata-rata current ratio selama lima tahun terakhir sebesar 1235,09%, maka dikatakan bahwa koperasi dalam keadaan sangat likuid, sebab aktiva lancar yang dimiliki mampu menjamin seluruh hutang lancarnya.
Jika dilihat dari quick ratio, maka dapat dikatakan bahwa koperasi juga dalam keadaan sangat likuid yang berarti kinerja keuangan koperasi baik, karena rata-rata quick ratio selama lima tahun terakhir sebesar 660,79% yang berarti setiap Rp. 1 hutang lancar akan dijamin dengan aktiva lancar sebesar EP. 6,60. Jika dilihat dari cash ratio, kinerja keuangan koperasi juga masih dikatakan sangat likuid, karena rata-rata cash ratio selama lima tahun terakhir sebesar 88,78% yang berarti setiap hutang lancar Rp. 1 akan dijamin dengan kas dan efek sebesar Rp. 0,8. Jika likuiditas yang dicapai terlalu tinggi, ini berarti bahwa aktiva lancar yang dimiliki tidak dimanfaatkan secara maksimal.
b.      Berdasarkan analisis ratio solvabilitas dapat disimpulkan bahwa :
Kinerja keuangan koperasi dikategorikan solvabel (sehat) apabila ditinjau dari tingkat solvabilitas, karena modal sendiri yang dimiliki KPRI “Karya Sejahtera” Kabupaten Blora mampu dalam menjamin seluruh hutangnya. Hal ini dibuktikan dengan perhitungan ratio total hutang dengan modal  sendiri selama lima tahun terakhir, menunjukan prosentase sebesar 47,99% ini berarti 47,99% modal sendiri digunakan untuk menjamin hutang. Sedangkan dilihat dari ratio total hutang dengan total aktiva, kinerja keuangan KPRI “Karya Sejahtera” dapat dikategorikan sehat atau solvabel karena jumlah aktiva yang dimiliki koperasi masih mampu menjamin hutang-hutangnya. Ini terbukti bahwa rata-rata Ratio hutang dengan total aktiva selama kurun waktu lima tahun terakhir sebesar 31,13% ini berarti 31,13% dana yang ada dalam perusahaan berasal dari pinjaman.
Ini berarti bahwa KPRI “Karya Sejahtera” Kabupaten Blora dalam melaksanakan kegiatan operasionalnya lebih besar menggunakan dana yang berasal dari modal sendiri dan aktiva yang dimiliki. Sehingga tidak perlu meminjam dana dari kreditor yang begitu banyak. Hal ini disebabkan karena kegiatan operasi KPRI “Karya Sejahtera” tersebut masih tergolong sangat kecil, sehingga tidak perlu menambah pinjaman modal.
c.       Berdasarkan analisis ratio rentabilitas dapat disimpulkan bahwa :
Kinerja keuangan koperasi KPRI “Karya Sejahtera” Kabuptaen Blora dilihat dari ratio rentabilitas ekonomi selama lima tahun terakhir mulai dari tahun 2001 sampai dengan tahun 2005, koperasi tersebut dalam kemampuanmenghasilkan laba dapat dikatakan kurang baik. Hal ini terbukti dengan rata-rata rentabilitas ekonomi menunjukan angka yang terus menurun dari tahun ke tahun.
Jika dilihat dari rentabilitas modal sendiri selama lima tahun terakhir, rata-rata rentabilitas modal sendiri sebesar 5,68% ini berarti bahwa koperasi tersebut dalam kemampuan menghasilkan laba dapat dikatakan kurang baik, karean ratio rentabilitas modal sendiri selama lima tahun terakhir terus mengalami penurunan.
Keadaan ini disebabkan karena makin berkurangnya pelanggan KPRI “Karya Sejahtera” Kabupaten Blora sehingga perolehan laba tiap tahunnya selama 5 tahun terakhir terus mengalami penurunan.
2.      Saran-saran
a.       Untuk ratio likuiditas sangat baik, karena aktiva lancarnya sudah cukup untuk memenuhi kewajiban lancarnya. Untuk itu perlu memanfaatkan aktiva yang menganggur atau tidak dipakai dengan cara melakukan investasi.
b.      Untuk ratio solvabilitas sudah cukup baik, hanya saja pada tahun 2005 tingkat kenaikan, sehingga hal ini perlu mendapatkan perhatian dari koperasi.
c.       Untuk ratio rentabilitas ekonomi kurang baik sebab mengalami penurunan setiap tahunnya. Begitu juga dengan ratio rentabilitas modal sendiri selama lima tahun terakhir menunjukkan hasil yang kurang baik, berarti perusahaan dalam memperoleh laba masih kurang baik. Oleh karena itu, koperasi hendaknya memperhatikan ketika menambah modal atau aktiva, serta mengurangi atau menekan biaya-biaya dengan cara meningkatkan kualitas penjualan, agar laba.
d.      Penjualan dapat dicapai hasil yang baik serta dapat menciptakan efisiensi penggunaan modal.


Rabu, 19 Maret 2014

Artikel Laporan Keuangan


Analisis keuangan digunakan untuk menilai kelangsungan usaha, stabilitas, profitabilitas dari suatu usaha, sub usaha atapun proyek. Analisis keuangan dilakukan oleh seorang profesional yang menyajikan laporan dalam bentuk rasio yang menggunakan informasi sebagaimana tersaji dalam laporan keuangan. Laporan ini biasanya disajikan kepada pimpinan puncak suatu usaha sebagai acuan untuk mengambil suatu kebijakan perusahaan.
Berdasarkan hasil analisis ini maka manajemen dapat memutuskan berbagai keputusan manajemen misalnya :
  • Melanjutkan atau tidak melanjutkan operasional suatu usaha atau bagian dari suatu usaha.
  • Melakukan pembuatan atau pembelian bahan baku dalam proses produksi
  • Melakukan pembelian atau menyewa mesin-mesin produksi
  • Melakukan penerbitan saham atau melakukan negosiasi untuk memperoleh pinjaman bank guna meningkatkan modal kerja perseroan.
  • Berbagai keputusan lainnya yang memungkinkan manajemen melakukan pilihan yang tepat terhadap berbagai alternatif yang ada dalam mengelola perusahaan.
Metode
Analisis keuangan seringkali menggunakan rasio keuangan dari tingkat solvabilitas , profitabilitas, pertumbuhan usaha.
  • Kinerja masa lalu untuk suatu masa tertentu misalnya selama 5 tahun
  • Kinerja mendatang: menggunakan figur kinerja masa lalu dan teknik matematika serta statistik, termasuk nilai sekarang dan nilai mendatang. Metode perhitungan ini adalah merupakan penyebab dari kesalahan analisis keuangan dimana statistik masa lalu dapat menyebabkan rendahnya prediksi masa mendatang.
  • Perbandingan kinerja yaitu membandingkan kinerja antara beberapa perusahaan dalam industri sejenis.
Tujuan Analisa
            Dalam menganalisa dan menilai posisi keuangan dan potensi atau kemajuan perusahaan, faktor yang paling utama untuk mendapatkan perhatian oleh penganalisa adalah :
1.      Likwiditas
Menunjukkan kemampuan suatu usaha perusahaan untuk memenuhi kewajiban keuangannya yang harus segera dipenuhi./kemampuan perusahaan untuk memenuhi kewajiban keuangan pada saat ditagih. Kebalikannya yaitu ilikwid atau perusahaan tidak dapat segera memenuhi kewajiban keuangannya pada saat ditagih.
Kewajiban keuangan suatu perusahaan pada dasarnya digolongkan menjadi 2 :
  • Kemampuan keuangan yang berhubungan dengan pihak luar perusahaan (kreditur).disebut dengan likwiditas badan usaha.
  • Kewajiban keuangan yang berhubungan dengan proses produksi (intern perusahaan)/ likwiditas perusahaan.
2.      Solvabilitas
Menunjukkan kemampuan perusahaan untuk memenuhi kewajiban keuangannya apabila perusahaan tersebut dilikwidasikan baik kewajiban keuangan jangka pendek maupun jangka panjang. Perusahaan dikatakan solvabilitas apabila perusahaan tersebut mempunyai aktiva / kekayaan yang cukup untuk membayar semua hutang. Ketika aktiva tidak cukup/ lebih kecil daripada jumlah hutangnya berarti perusahaan tersebut dalam keadaan insolvabel.
Dalam hubungan antara likwiditas dan solvabilitas ada empat kemungkinan yang dapat dialami perusahaan :
  1. Perusahaan yang likwid dan solvabel
  2. Perusahaan yang likwid tetapi insolvabel
  3. Perusahaan yang illikwid dan insovabel
  4. Perusahaan yang illikwid tetapi solvable
Baik perusahaan yang insolvabel maupun yang illikwid menunjukkan keadaan keuangan yang kurang baik,karena keduanya pada suatu waktu akan menhadapi kesulitan keuangan. Perusahaan yang dilikwid akan segera mengalami kesulitan keuangan walaupun perusahaan tersebut dalam keadaan solvabel. Sebaliknya kalau perusahaan dalam keadaan insolvabel tetapi likwid tidak segera akan mengalami kesulitan keuangan, dan kesulitan keuangan baru timbul kalau perusahaan itu dibubarkan.
3.      Rentabilitas/profitability
Menunjukkan kemampuan perusahaan untuk menghasilkan laba selama periode tertentu. Rentabilitas suatu perusahaan dapat diukur dengan dengan kesuksesan perusahaan dan kemampuan menggunakan aktivanya secara produktif. Dapat dibandingkan dengan laba yang diperoleh dalam suatu periode dengan jumlah aktiva / jumlah modal perusahaan.
Modal dapat berupa modal sendiri dan dari kreditur (modal asing). Dengan adanya dua sumber modal tersebut, maka dapat dihitung dengan dua cara :
  1. Perbandingan antara laba usaha dengan seluruh modal yang digunakan  (modal sendiri dan modal asing) yang disebut dengan rentabilitas ekonomi
  2. Perbandingan antara laba yang tersedia untuk pemilik perusahaan dengan jumlah modal sendiri yang dimasukka oleh pemilik perusahaan tersebut. Yang disebut rentabilitas modal sendiri atau tentabilitas usaha.
Rentabilitas sering digunakan untuk mengukur effisiensi penggunaan modal dalam suatu perusahaan dengan membandingkan antara laba dengan modal yang digunakan dalam operasi,. Karena rentabilitas tinggi lebih penting dari pada keutungan besar.
·         Stabilitas usaha
Menunjukkan kemampuan perusahaan untuk melakukan usahanya dengan stabil, diukur dengan mempertimbangkan kemampuan perusahaan untuk membayar beban bunga atas hutang- hutangnya dan akhirnya membayar kembali hutang-hutangnya tersebut tepat waktu. Serta kemampuan perusahaan untuk membayar dividend secara teratur kepada pemegang saham tanpa mengalami hambatan atau krisis keuangan.
            Faktor yang penting bagi kreditur adalah rentabilitas, karena rentabilitas merupakan jaminan yang utama bagi para kreditur tersebut dengan tanpa mengabaikan faktor-faktor lainnya.
            Faktor-faktor tersebut dapat diketahui dengan cara menganalisa dan menginterpretasikan laporan keuangan perusahaan yang bersangkutan dengan menggunakan metode atau teknik analisa yang tepat sesuai dengan tujuan analisa.
·         Prosedur Analisa
Untuk dapat menganalisa laporan keuangan dengan hasil yang memuskan maka perlu mengetahui latar belakang dari data keuangan tersebut.
Bentuk dan isi laporan keuangan tidak atau belum ada keseragaman diantara perusahaan industri maupun perdagangan, sehingga klasifikasi dari pos-pos yang ada dalam laporan keuangan suatu perusahaan akan berbeda-beda dengan perusahaan yang lain. Perbedaan tersebut dapat disebabkan karena :
  1. Laporan trsebut disesuaikan dengan tekanan atau tujuan management  dengan maksud laporan keuangan.
  2. Perbedaan pendapat di antara mereka yang menyusun laporan tersebut.
  3. Perbedaan pengetahuan serta pengalaman dari akuntan yang menyusun laporan keuangan.
  4. Adanya kegagalan untuk mengetrapkan sebutan-sebutan (terminology) ataupun klasifikasi yang terbaru yang telah diterima umum atau lazim digunakan.
Setelah mempelajari /menyusun laporan keuangan, kemudian mengadakan perhitungan- perhitungan, analisa dan interprestasi dengan menggunakan metode dan teknik analisa yang tepat sesuai dengan tujuan analisa.
4.      Metode dan Teknik Analisa
Metode dan teknik analisa digunakan untuk menentukan dan mengukur hubungan antara pos-pos yang ada dalam laporan keuangan, sehingga dapat diketahui perubahan-perubahan dari masing-masing pos tersebut bila dibandingkan dengan laporan dari beberapa metode untuk satu perusahaan tertentu, atau dibandingkan dengan alat-alat pembanding lainnya. Missalnya dibandingkan dengan laporan keuangan yang di budgetkan atau dengan laporan keuangan perusahaan lainnya.
Tujuannya adalah untuk menyederhanakan data sehingga dapat lebih mengerti. Pertama analisis harus mengorganisir atau mengumpulkan data yang diperlukan, mengukur kemudian menganalisa dan menginterprestasikan sehingga data tersebut jadi lebih berarti.
Dua metode yang digunakan oleh penganalisa laporan keuangan. Yaitu ;
·         Analisa horizontal
Analisa dengan mengadakan pembandingan laporan keuangan untuk beberapa periode atau beberapa saat, sehingga akan diketahui perkembangannya. Disebut juga dengan metode analisa dinamis.
·         Analisa vertical
Apabila laporan keuangan yang dianalisa hanya meliputi satu periode atau satu saat saja, dengan membandingkan antara pos yang satu dengan pos yang lainnya dalam laporan keuangan tersebut, sehingga akan diketahui dengan keuntungan atau hasil operasi pada saat itu saja. Disebut juga dengan analisa statis karena kesimpulan yang dapat diperoleh hanya untuk periode itu saja tanpa mengetahui perkembangannya.
Teknik analisa yang digunakan dalam analisa laporan keuangan adalah sebagai berikut :
·         Analisa perbandingan laporan keuangan
Adalah metode dan teknik analisa dengan cara memperbandingkan laporan keuangan untuk dua periode atau lebih dengan menunjukkan :
  1. Data absolut atau jumlah-jumlah dalam rupiah
  2. Kenaikan atau penurunan dalam jumlah rupiah
  3. Kenaikan atau penurunan dalam prosentase
  4. Perbandingan yang dinyatakan dengan ratio
  5. Prosentase dari total
Analisa dengan metode ini akan dapat diketahui perubahan-perubahan yang terjadi, dan perubahan mana yang memperlukan penelitian lebih lanjut.
  1. Trend atau tendensi posisi kemajuan keuangan perusahaan yang dinyatakan dalam prosentase (trend presentage analysis) adalah suatu metode atau teknik analisa untuk mengetahui tendensi dari keadaan keuangan, apakah menunjukkan tendensi tetap, naik atau turun.
  2. Laporan dengan prosentase perkomponen atau common size statement, adalah suatu metode analisa untuk mengetahui prosentase investasi pada masing-masing aktiva terhadap total aktivanya, juga untuk mengetahui struktur permodalannya dan komposisi per ongkosan yang terjadi dihubungkan dengan jumlah penjualan.
  3. Analisa sumber dan penggunaan modal kerja adalah suatu analisa untuk mengetahui sumber- sumber serta penggunaan modal kerja / untuk mengetahui sebab-sebab berubahnya modal kerja dalam periode tertentu.
  4. Analisa sumber dan penggunaan kas (cash flow statement analysis), adalah suatu analisa untuk mengetahui sebab-sebab berubahnya jumlah uang kas atau untuk mengetahui sumber-sumber serta penggunaan uang kas selama periode tertentu.
  5. Analisa ratio adalah suatu metode analisa untuk mengetahui hubungan dari pos-pos tertentu dalam neraca atau laporan laba/rugi secara individu atau kombinasi dari kedua laporan tersebut.
  6. Analisa perubahan laba kotor (gross profit analysis) adalah suatu analisa untuk mengetahui sebab-sebab perubahan laba kotor suatu perusahaan dari periode ke periode yang lain atau perubahan laba kotor suatu periode dengan laba yang dibudgetkan untuk periode tertentu.
  7. Analisa Break-even adalah suatu analisa untuk menentukan tingkat penjualan yang harus dicapai oleh suatu perusahaan agar perusahaan tersebut tidak menderita kerugian, tetapi juga belum memperoleh keuntungan. Dengan analisa break even ini juga akan diketahui berbagai tingkat keuntungan atau kerugian untuk berbagai tingkat penjualan.
Metode dan teknik analisa manapun yang digunakan, kesemuanya adalah permulaan dari proses analisa yang diperlukan untuk menganalisa laporan keuangan, dan setiap ,metode analisa mempunyai tujuan yang sama, untuk membuat agar data dapat lebih dimengerti sehingga dapat digunakan sebagai dasar pengambilan keputusan bagi pihak-pihak yang berkepentingan.
  • Analisis Perbandingan
Neraca menunjukkan aktiva, hutang dan modal perusahaan pada suatu saat tertentu, dengan demikian neraca yang diperbandingkan menunjukkan aktiva, hutang serta modal perusahaan pada dua tanggal atau lebih untuk satu perusahaan, atau pada tanggal tertentu untuk dua perusahaan yang berbeda. Dengan membandingkan neraca dua tanggal atau lebih akan dapat diketahui perubahan-perubahan yang terjadi.
Perubahan penting diketahui karena akan menunjukkan sampai seberapa jauh perkembangan keadaan keuangan perusahaan dimana perubahan-perubahan di dalam neraca dalam suatu periode mungkin disebabkan karena :
  1. Laba/rugi yang bersifat operasionil maupun yang incidental
  2. Diperolehnya aktiva baru maupun adanya perubahan bentuk aktiva
  3. Timbulnya atau lunasnya hutang maupun adanya perubahan bentuk hutang yang satu dengan yang lainnya.
  4. Pengeluaran atau pembayaran atau penarikan kembali modal saham (adanya penambahan modal atau pengurangan modal)
Laporan rugi laba menunjukkan penghasilan-penghasilan yang diperoleh perusahaan, biaya-biaya yang terjadi serta laba atau rugi netto sebagai hasil dari operasi perusahaan selama periode tertentu, sehingga laporan keuangan rugi laba yang diperbandingkan menunjukkan penghasilan. Biaya, laba atau rugi netto dari hasil operasi perusahaan dalam dua periode atau lebih.
Laporan keuangan dianalisa dengan mengadakan pembandingan dari laporan-laporan selama beberapa periode, maka analisa yang demikian dinamakan analisa horizontal atau analisa dinamis. Apabila laporan keuangan yang dianalisa hanya meliputi satu periode saja, analisa yang demikian itu disebut dengan analisa vertical atau analisa statis.
Dengan menggunakan analisa yang dinamis akan diperoleh hasil analisa yang lebih memuaskan, karena dengan laporan keuangan yang diperbandingkan untuk beberapa periode akan diketahui sifat dan tendensi perubahan yang terjadi dalam perusahaan tersebut. Dalam metode analisa pembandingan ini dapat ditunjukkan dalam :
  1. Data absolute atau jumlah-jumlah dalam rupiah
  2. Kenaikan atau penurunan dalam jumlah rupiah
  3. Kenaikan atau penurunan dalam prosentase
  4. Perbandingan yang dinyatakan dalam ratio
  5. Dinyatakan dalam prosentase dari total
Keuntungan utama dapat diketahui pertambahan atau pengurangan ini adalah bahwa perubahan yang besar akan terlihat dengan jelas, dan dapat segera diadakan penyelidikan atau analisa lebih lanjut dan menunjukkan sampai beberapa jauh perkembangan keadaan keuangan perusahaan dan hasil-hasil yang dicapai.
Prosentase dapat dihitung dengan membagi jumlah pertambahan atau pengurangan dari setiap pos dengan jumlah yang terdapat dalam laporan tahun sebelumnya atau yang dijadikan pembanding (tahun dasar). Apabila data tahun pembandingnya kosong atau negative maka perubahan dalam prosentase tidak dapat ditentukan, begitu pula kalau data yang dibandingkan negative maka prosentase perubahan tidak dapat ditentukan, tetapi kalau data pembandingnya data nilainya sedang data yang diperbandingkan kosong maka perubahan dalam prosentase masih dapat ditentukan.
Ratio dihitung dengan membagi jumlah rupiah tiap pos dari tahun yang diperbandingkan daengan tahun pembanding atau tahun dasar. Prosentase dari total dihitung dengan cara membagi msaing-masing pos aktiva dengan jumlah aktivanya dan masing-masing pos pasiva dibagi dengan jumlah pasiva, sedangkan pos-pos biaya dibagi dengan jumlah penjualan bersih.
Perbandingan laporan keuangan yang menunjukkan data absolutnya saja maka kita akan mengalami kesulitan, karena sulit untuk mengetahui adanya hubungan-hubungan ataupun perubahan-perubahan yang penting diantara data-data tersebut. Oleh karena itu di dalam perbandingan ditunjukkan juga kenaikan atau penurunan dalam jumlah rupiah.
Besarnya perubahan dalam jumlah rupiah dari tahun ke tahun sebaiknya juga diikuti dengan menentukan perubahan relatifnya yang dinyatakan dalam prosentase, sehingga kita mengetahui proporsi perubahan yang terjadi. Ratio yang lebih dari satu berarti bahwa dalam tahun yang dibandingkan lebih besar daripada jumlah dalam tahun pembanding atau menunjukkan adanya kenaikan, sebaliknya kalau ratio lebih rendah daripada satu berarti ada penurunan. Dengan diketahui prosentase dari total untuk masing-masing pos maka akan diketahui pula perubahan proporsi masing-masing pos tersebut dari period ke periode berikutnya.
  • Tahun Pembanding
Laporan keuangan yang diperbandingkan terdiri dari dua neraca atau laporan rugi laba dari dua periode, atau antara neraca dan laporan rugi laba yang direncanakan (budget) dengan realisasinya maka penentuan data pembandingnya tidak akan ditemukan kesulitan, yaitu bahwa data tahun sebelumnya atau data menurut budget yang digunakan sebagai pembanding. Tetapi kalau data/laporan keuangan yang diperbandingkan lebih dari dua periode atau tahun, maka yang digunakan sebagai tahun pembanding (tahun dasar)  dengan cara sebagai berikut :
  1. Tahun yang paling awal digunakan sebagai tahun pembanding.
  2. Perbandingan dapat dilakukan dengan data keuangan dari tahun sebelumnya.
  3. Dasar pembandingnya adalah rata-rata dari jumlah kumulatif seluruh periode yang bersangkutan. Akan bermanfaat sekali apabila diterapkan pada laporan rugi-laba, karena penganalisa akan dapat mengetahui rata-rata dari beberapa tahun dan dapat menentukan jumlah-jumlah atau pos2 mana yang menyimpang dari jumlah rata-rata, dan dapat segera mencari faktor-faktor penyebabnya.
Setelah diadakan perhitungan terhadap data yang diperoleh, maka langkah berikutnya dilakukan analisa terhadap perubahan-perubahan yang terjadi. Langkah dalam analisa ini dimulai dari analisa terhadap perubahan jumlah totalnya, kemudian analisa terhadap perubahan sub total dan kemudian diadakan analisa terhadap perubahan-perubahan yang terjadi dalam masing-masing pos, dengan membandingkan atau menghubungkan antara perubahan yang satu dengan yang lainnya sehingga akan terjadi dapat ditarik kesimpulan dari hasil analisa.
Jika laporan keuangan yang akan disajikan secara bulanan atau kwartalan, maka pembandingnya dapat dilakukan secara bulanan ataupun kwartalan. Data pembanding dapat diambil dari bulan-bulan atau kwartal yang sama dari tahun sebelumnya atau dengan memperbandingkan antara bulan atau kwartal yang satu dengan bulan atau kwartal lain dalam tahun yang sama.
adi04wahyudi.wordpress.com/pendidikan/semester-5